

Hoe je je D2C-advertentiebudget baseert op je contributiemarge (en je cashflow veilig houdt)
De jaarlijkse benchmarkrapporten van Gartner tonen telkens weer dat consumentengoederen (CPG) en retail/D2C de hoogste marketinguitgaven van alle sectoren hebben (tot 25% van de omzet), tegenover een breed sectorgemiddelde van 7 tot 10%.
Maar je marketingbudget puur als percentage van je omzet toewijzen, zonder rekening te houden met je inkoopprijs en je vaste operationele kosten, zet je cashflow makkelijk onder druk en vertekent je echte winstgevendheid.
Waarom budgetteren op omzet je echte marge verbergt
Budgetteren op omzet behandelt elke euro omzet als gelijk. Maar verandert je inkoopprijs of je operationele kost, dan verbergt dat het feit dat je jezelf in verlies aan het uitgeven bent.
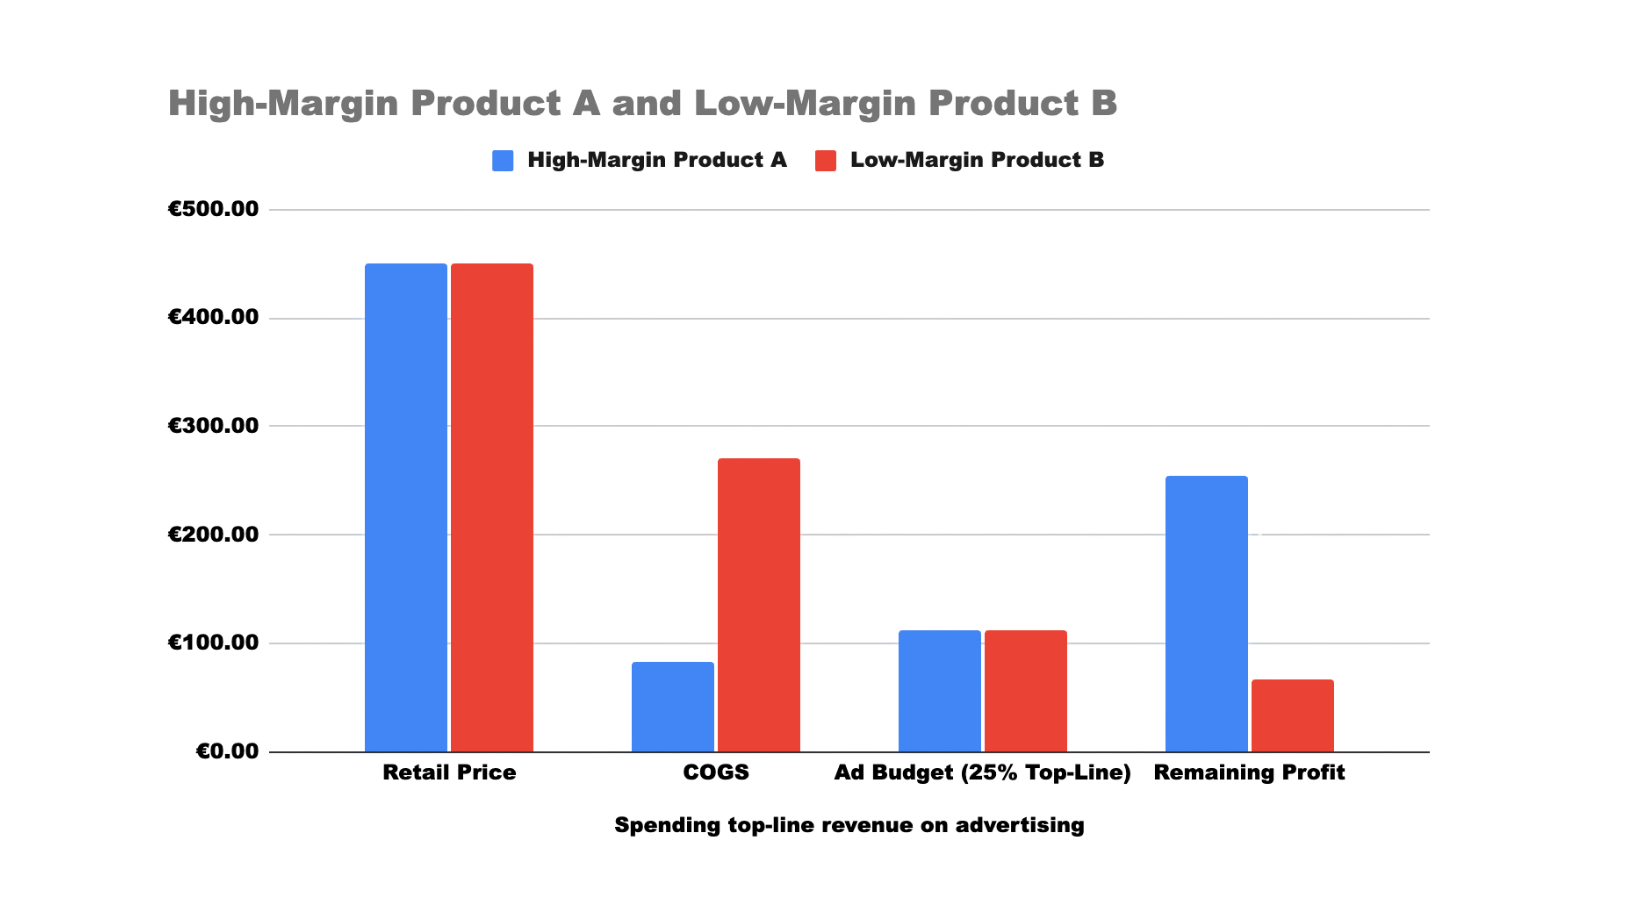
Zet je een vaste regel als 'We geven 25% van onze omzet uit aan advertenties', kijk dan wat er gebeurt als je productmarges verschillen:
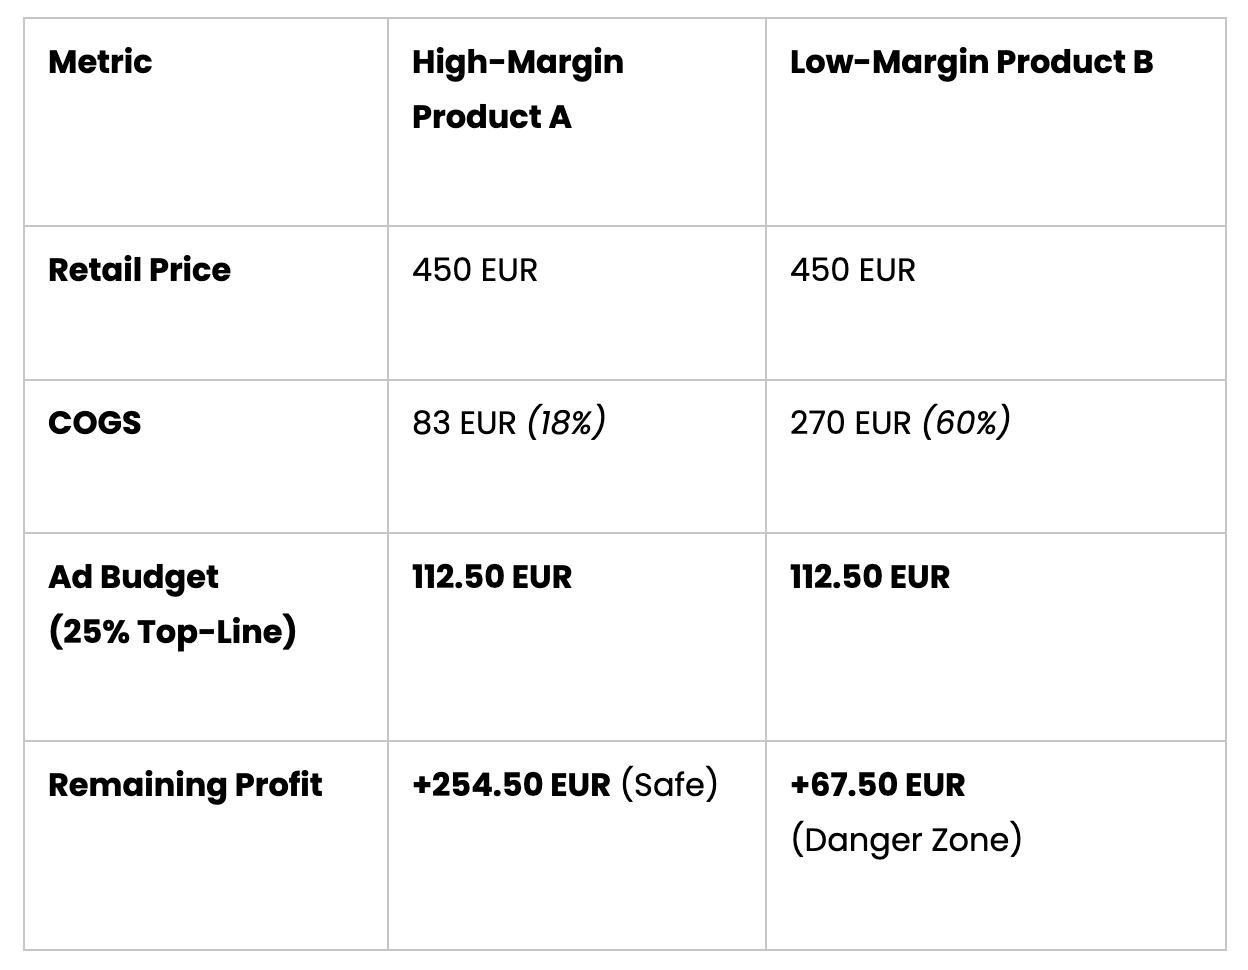
Voor product B verdwijnt die winstmarge van 67,50 EUR volledig zodra je je vaste operationele kosten (lonen, software, huur) aftrekt.
Baseer je advertentiebudget op je winst per eenheid, niet op je omzet
Om je cashflow te beschermen en veilig op te schalen, zet je je marketingbudget als een percentage van je contributiewinst per eenheid, niet van je totale omzet. Winstgevendheid per eenheid is het geld dat je online business echt overhoudt aan één verkoop, nadat je elke directe kost hebt afgetrokken: van productie en verzending tot klantacquisitie en ondersteuning na de verkoop. Door precies te weten wat je per bestelling overhoudt voor je je advertentiebudget vastlegt, zorg je dat elke verkoop je marges actief beschermt en echte nettowinst oplevert.
Winstgevendheid per eenheid: een voorbeeld
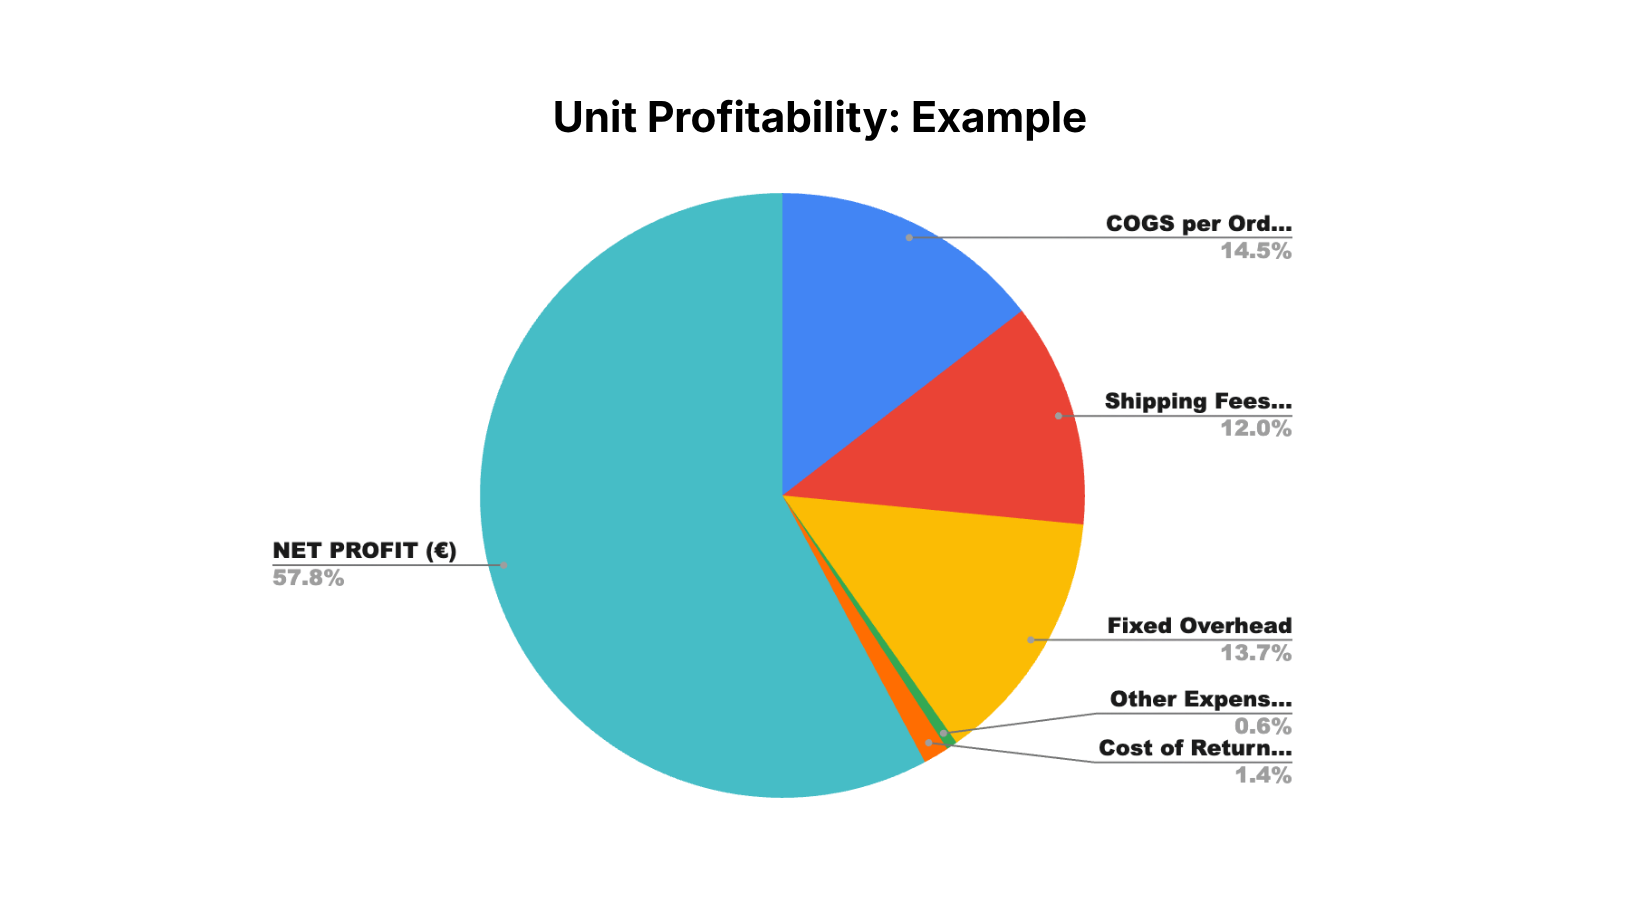
Zoals de taartgrafiek voor winstgevendheid per eenheid toont, staat de hele taart voor 100% van je gemiddelde verkoopprijs, verdeeld over de afzonderlijke kostenposten en de resterende nettowinstmarge:
Directe productkosten: Zoals de blauwe schijf toont, is inkoopprijs per bestelling (€) goed voor 14,5% van je verkoopprijs. Trek je die directe productkosten af, dan hou je je eerste brutomarge over.
Variabele werking en fulfilment: De grafiek toont ook de extra variabele kosten die nodig zijn om elke bestelling uit te voeren, waaronder verzendkosten en levering aan 12,0% (rode schijf) en andere kosten (€) aan 0,6% (groene schijf).
Overheadkosten: Je operationele overhead, weergegeven als vaste overhead (gele schijf), is goed voor 13,7% per bestelling.
Kosten van retours en klantenondersteuning: Anders dan bij eenvoudige modellen rekent deze opsplitsing ook je werking na de aankoop mee, waarbij kost van retours per bestelling goed is voor 1,4% (oranje schijf).
Nettowinst per eenheid: Na aftrek van alle operationele en variabele schijven, je inkoopprijs, verzending, overhead, retours en directe kosten, hou je een stevige nettowinst (€) over, goed voor 57,8% van je totale verkoopprijs (turkooizen schijf).
Boekhouding tegenover unit economics
Het is belangrijk om het onderscheid te maken tussen wettelijke boekhouding voor je officiële rapportering en operationele opvolging voor je unit economics:
Op een officiële resultatenrekening: Alle marketingkosten, software en lonen staan samen onder operationele kosten (OpEx). Zo weerspiegelt je inkoopprijs alleen je fysieke productkosten en blijft je brutomarge zuiver en gestandaardiseerd.
In unit economics: Splits je operationele kosten op in variabele kosten (CAC, retours, verzending), zoals kantoorbeheer, infrastructuur en de schijf voor retours in de grafiek, tegenover vaste overhead
👉 Open de Profit & Loss Tracker om je berekeningen te maken.
Door je bestelling zo op te splitsen, zie je hoe elke kostenlaag op je winst weegt, en weet je zeker dat elke verkoop een duidelijke 56,6% nettowinst oplevert voor je je variabele marketinguitgaven berekent.
Hoe je je marketingbudget berekent op basis van je winst per eenheid
Stel dat je winst per eenheid voor marketing €56,60 is (56,6% van een gemiddelde orderwaarde van €100):
Als je beslist: 'Op elke verkochte eenheid wil ik 65% van mijn winstpot per eenheid herinvesteren in advertenties (CAC) om de klant binnen te halen, en 35% houden als nettowinst.'
Maximale CAC = 65% x €56,60 = €36,79
Uiteindelijke nettowinst per eenheid = 35% x €56,60 = €19,81
💡 Omdat je basismarge per eenheid vastligt (56,6%), werkt een percentage van die specifieke winstpot vlot. Het leidt nooit tot cirkelredenering of stilstand, want je wacht niet op je maandafsluiting: het ligt vast per bestelling
Strikt genomen meet CAC de kost om een volledig nieuwe klant binnen te halen. Daarom is kost per bestelling (CPO), of advertentiekost per bestelling, hier de precieze en correcte term.
De juiste basis kiezen: omzetdoelen tegenover je marge beschermen
Kort gezegd: beide wegen leiden op één eenheid tot exact hetzelfde bedrag. Maar onthoud: ook al eindigt de rekensom op precies dezelfde plek (€36,80), hoe je je basis kiest verandert de strategische denkwijze en de beslissingen van wie de zaak runt volledig.
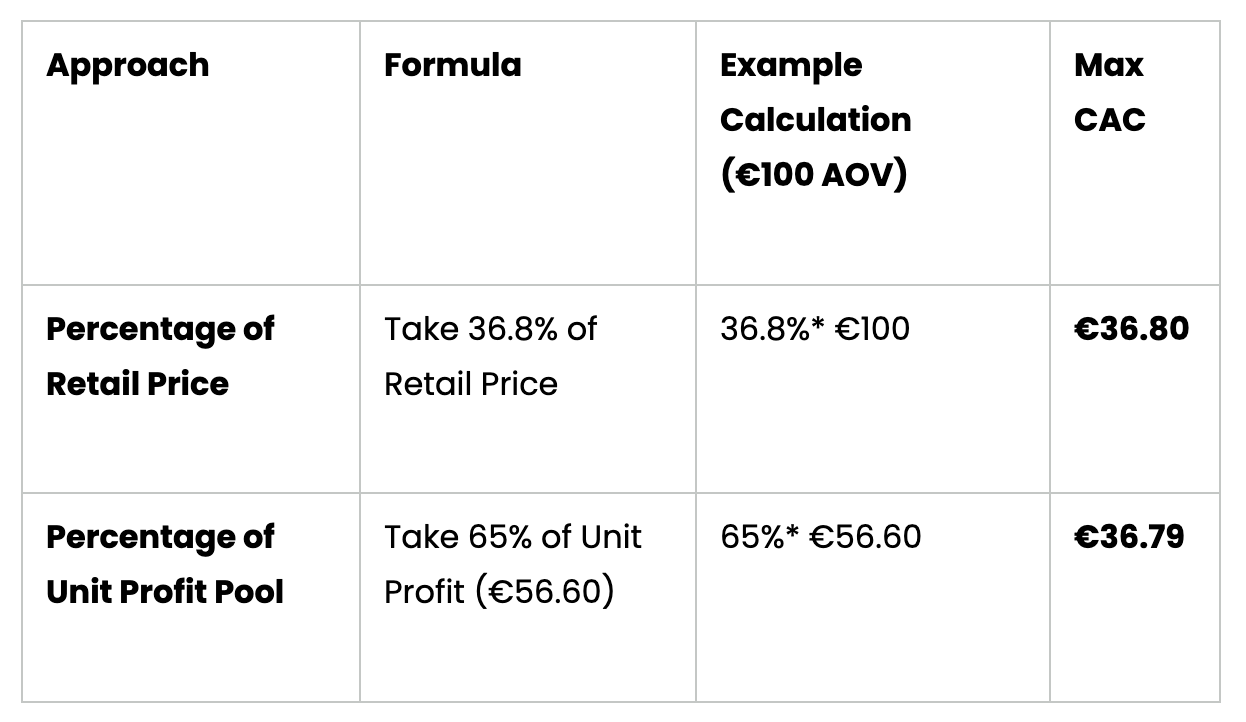
💡 Een percentage rechtstreeks van je winstpot per eenheid nemen is volkomen logisch als je unit economics modelleert: het geeft je een heldere splitsing tussen hoeveel waarde één bestelling oplevert en hoeveel van die waarde je wil opofferen om ze binnen te halen.
Variabel tegenover vast: het financiële kader om je D2C-winst op te schalen
Als eigenaar van een D2C-merk verandert de manier waarop je je advertentiekosten indeelt fundamenteel hoe je je zaak runt. In gewone boekhouding zit marketing vaak bij je vaste operationele kosten, naast huur en softwareabonnementen. Dat werkt prima voor je belastingen, maar het vertekent je dagelijkse werking. Om je winstgevendheid per eenheid echt te beheersen, moet je je directe performance-advertentiekosten behandelen als een variabele kost (kost per bestelling), want elke verkochte eenheid vraagt een directe opoffering van advertentiegeld om die bestelling in gang te zetten.
Echte vaste overhead, zoals de lonen van je kernteam, retainers bij bureaus en je kantoorruimte, blijft gelijk hoeveel je ook verkoopt, terwijl je performance-uitgaven lineair meegroeien met je omzet. Die twee potjes strikt gescheiden houden voorkomt dat je in de val trapt om je performancebudget te schrappen om op 'overhead' te besparen, en geeft je exact de marge voor marketing die je nodig hebt om je advertenties veilig op te schalen zonder je nettowinst stilletjes uit te hollen.
Hoe je technische infrastructuur je acquisitiekosten rechtstreeks verlaagt
Hou allebei in gedachten (vaste overhead tegenover variabele marketinguitgaven). Infrastructuur bijvoorbeeld hoor je niet puur te zien als een vaste operationele kost. Als je ze rechtstreeks aan prestaties koppelt, werken technische verbeteringen als een vermenigvuldiger van je conversieratio (zie het hoofdstuk over infrastructuur).
Tilt een verbetering aan je checkout of je snelheid je totale conversieratio van 2,0% naar 2,4%, dan zakt je acquisitiekost (CAC) fors. Die extra marge gaat rechtstreeks terug naar je winstpot voor marketing, en geeft je meer ademruimte om je advertenties veilig op te schalen.
De grenzen van een lage CAC: waarom opschalen hogere acquisitiekosten vraagt
Een lage CAC halen is makkelijk als je gewoon je advertentiebudget knijpt en alleen op laaghangend fruit mikt (bijvoorbeeld retargeting of merkzoekopdrachten). Zodra je je performance-uitgaven opschaalt naar nieuw publiek, gaat je CAC op koud verkeer omhoog. Winnen in e-commerce gaat niet over de mooiste procentuele marges; het gaat over het meeste geld op het einde van de maand.
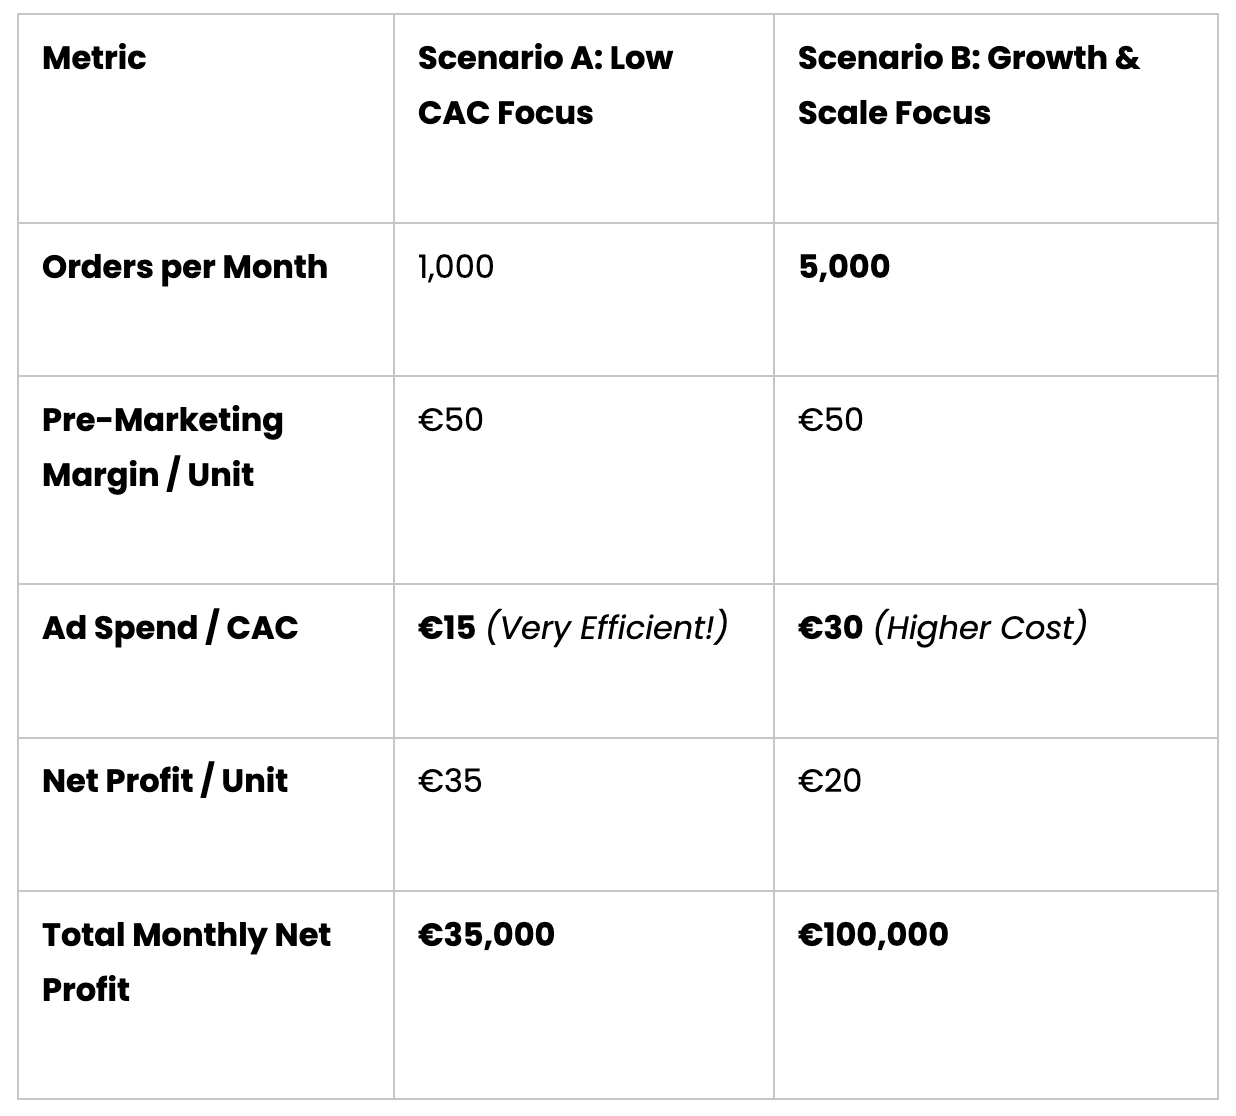
Ook al heeft scenario B een 100% hogere CAC en een lagere winstmarge per eenheid, het brengt bijna 3x meer totale winst binnen.
💡 Strategische prioriteit nummer 1 is niet 'je CAC minimaliseren', wel het gat tussen je marge voor marketing en je CAC maximaliseren, en dat gat daarna over zo veel mogelijk bestellingen uitrollen.
Met andere woorden: je hoofddoel is niet de goedkoopste klanten binnenhalen, wel zo veel mogelijk winst maken op elke verkoop en dan zo veel mogelijk verkopen halen.
Je infrastructuur en je conversieratio verbeteren geeft je een grote buffer aan marge voor marketing. Die buffer kun je gebruiken om een hogere CAC te slikken, je concurrenten te overbieden op advertentieplatformen, veel volume vrij te maken en een veel grotere zaak te bouwen.
💡 Het producttype van een eerste aankoop is een van de sterkste voorspellers van retentie. Ontdek hoe in de E-Com Hub
